4008-620-178
18120585403(微信同号)
两个数字放在一起,很容易被读成“触底反弹”。
把半年报拆开看,赚钱的并不是那门开了二十多年的水果店生意。
先看钱从哪来。
3356万 2026年上半年股东应占利润
2026年上半年,这家公司进账50.08亿元,比去年同期多14.5%。股东应占利润3356万元,去年同期还亏着3.42亿元。
账面确实翻正了。
增量来自两块新业务。
一块是七星联盟。百果园把供应链和品控体系交给区域零售商,门店由对方运营。上半年这块并进来1951家合作店,带来7.2亿元收入。
另一块是般果,做面向同行的鲜果批发,上半年成交14亿元,比去年多两成。
把这两块拿掉,原有主业基本没动,甚至小幅下滑。
加盟门店的零售额,比去年同期少了9.5%。
3356万元的利润,对应50亿元收入,净利率不到1%。
这个数字说明什么?亏损是止住了,但靠新业务输血,老业务还没回血。
资本市场也没买账。股价从5.6港元的发行价一路走到1.6港元附近,财报发布后短暂涨过,很快又跌回去。
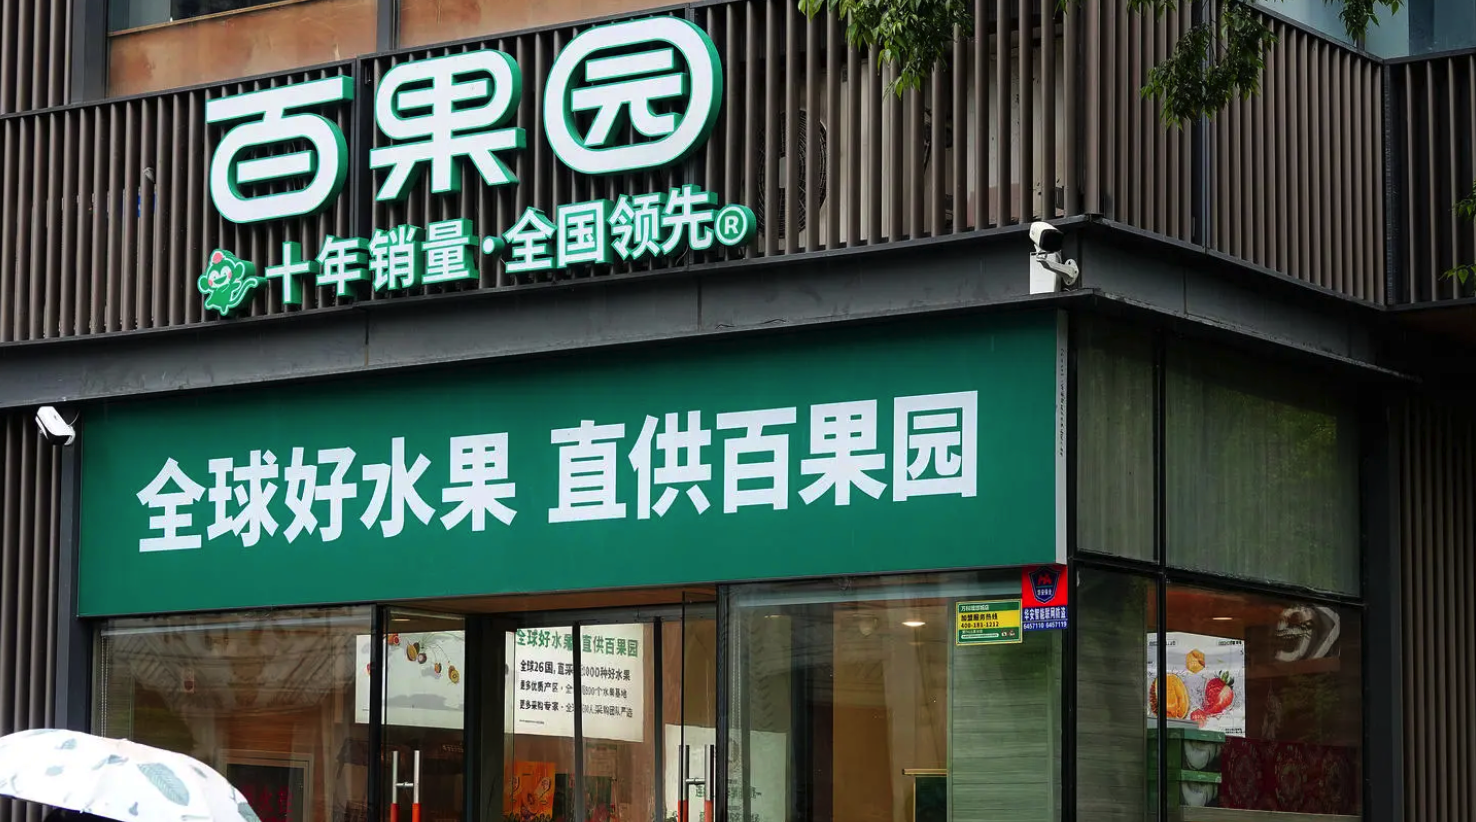
百果园的商业模式,一句话能说清:总部把水果卖给加盟商,加盟商把水果卖给顾客。
99% 门店由加盟商经营
2025年底总共有4468家店,其中8家是公司自己开的。剩下99%以上,都是加盟商的。
总部赚什么?赚供货差价。
加盟商赚什么?赚门店零售的毛利,同时承担房租、人工、水电、损耗。
这套分工在行业上行期很好用。总部轻资产,扩张快,报表漂亮。
下行期就反过来了。
2024年净关966家,2025年再关659家,两年合计超过1600家。
门店减少,总部的供货收入跟着掉。2025年卖给加盟店的水果,从74亿元缩到59亿元,这笔钱仍占公司总收入的七成多。
加盟商不是股东,是客户。客户不进货了,总部的收入就没了。
这里有个容易被忽略的细节:总部的收入确认在发货那一刻,门店能不能卖掉,要过几个月才反映到报表上。
所以加盟商的库存,既是总部的缓冲,也是总部的隐患。
亏7个亿不是一次性爆雷,是毛利率一路往下走。
2023年毛利还有11%上下,到2025年只剩7.3%。
生鲜零售有个特点:营收下滑时,成本降得比营收慢。
仓库、冷链车、中心仓、后台管理,这些开销是固定的。
2025年上半年,收入少了两成多,固定开销只砍了16%。最差的一个季度,毛利只剩4.9%。
费用端还在加。
2024年做门店改造和品牌投放,销售费用从4.8亿元抬到6亿元,多了四分之一。同期终端销量没有跟着涨。
一边是毛利被压薄,一边是费用往上走,中间就是亏损。
2025年上半年亏3.42亿元,接近2024年全年亏损额。
下半年一边打折一边砍费用,才挤出2500万元利润。
代价是“不促不销”。促销一停,客流就掉。
水果和标品不一样。饮料放一年还能卖,水果放三天就软了。
一家水果店的成本,主要三块:房租、人工、损耗。前两块是固定的,第三块随客流和周转走。
客流好的时候,进货多、卖得快,损耗低。客流一差,货压在店里,损耗先上来,毛利再被吃掉一层。
所以加盟商对客流特别敏感。总部做促销能带来人,但让出去的那部分价格,往往要门店自己承担。
这也是为什么,同样的营收下滑,总部只是少赚,门店可能直接亏现金。
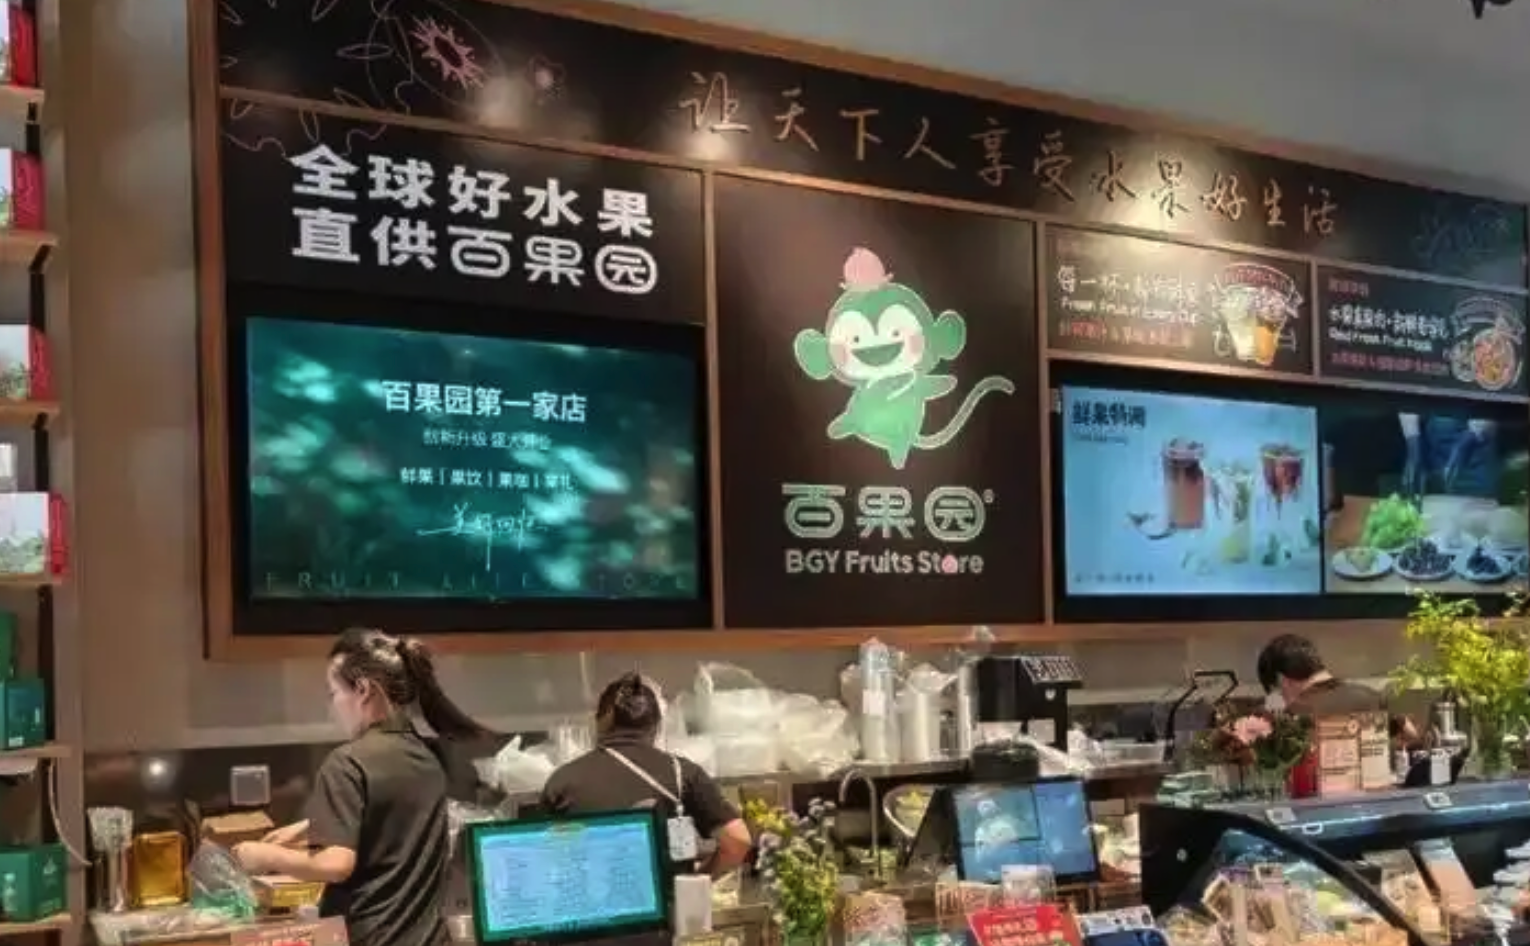
百果园起家靠的是“好吃”两个字,定价也比菜市场高一截。
这套定价在消费上行期成立。消费者愿意为稳定品质多付几块钱。
现在不成立了。
榴莲、车厘子这些高端鲜果,供给大幅增加,价格持续下行。平价店里,一斤车厘子卖到29.9元很常见。
同一颗果子,隔壁便宜一半,品牌溢价就没了落脚点。
分流渠道还不止线下。
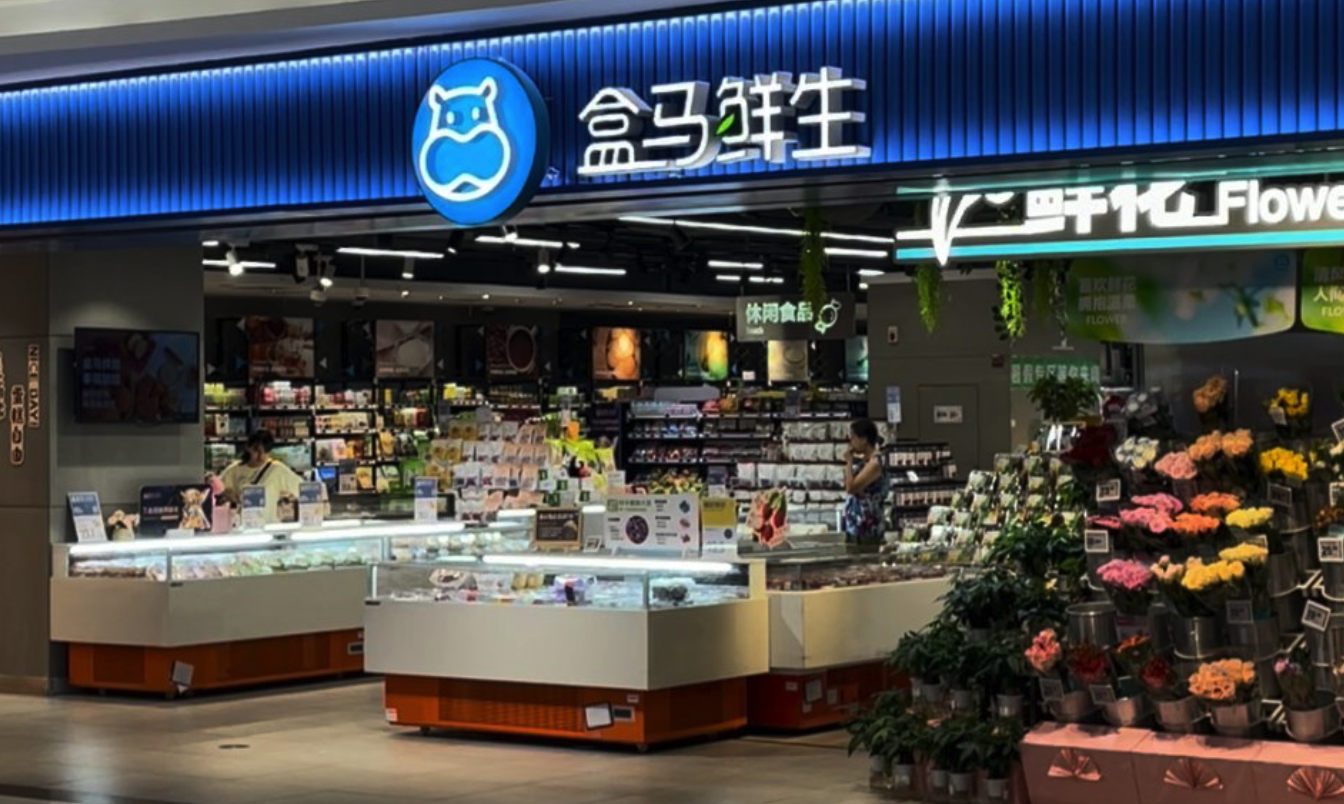
盒马、美团闪购、叮咚这类平台,把水果当引流品,可以不赚钱。
社区水果店、卖零食的连锁、直播间,也各分走一部分客流。
会员费收入同比降了53%。
会员费不是普通收入,它是提前收的钱,等于顾客先押一笔款,承诺接下来还来买。
愿意先付这笔钱的人,是对价格最不敏感的一批客户。这批人少了一半,说明高端定位的根基在松。
2025年8月,余惠勇回应价格质疑时,说自己是在帮消费者建立判断力,不是一味迎合。
这话在消费降级的情绪里被放大,当天股价盘中跌了8%。
话说得是否合适是一回事。更值得注意的是,一家靠溢价活着的公司,开始需要解释自己为什么贵。
百果园的应对,分三条线。
第一条,关店。官方的说法是,把租金高、一直不赚钱的店清掉,资源留给能打的店。
第二条,降价换客流。2025年做了22场“好果报恩”促销,耙耙柑、荔枝、蓝莓,一个接一个降价,一年下来成交2500万单。
第三条,降低加盟门槛。开一家新店的钱,以前要28万到30万,现在23万就能起步。
前两条是止血,第三条是继续招商。
门槛降下来,进店的人会多。但一家店能不能活,不取决于开店时少掏5万块,取决于开业后每个月能不能赚出房租和人工。
如果单店模型没跑通,降低门槛只是让更多人用更少的钱,买到同一个风险。
百果园真正在做的转型,是第四件事:从卖水果,转向卖供应链能力。
七星联盟输出采购和品控,般果做同行批发,控股折扣超市网批码头,都是同一个方向——把二十多年攒下的采购网络和分级标准,卖给同行和零售终端。
这条路比开店轻,毛利也更稳。
但它解决的是总部的增长问题,不是加盟商的盈利问题。
两年亏7亿,半年赚3356万,这两个数字都不假。
假的是把它们连起来,读成“水果连锁又行了”。
百果园的直营店只有8家,99%的门店是加盟商的。总部的收入来自向这些门店供货。门店卖不卖得动,最终会回到总部的报表上,只是会晚几个季度。
加盟模式不消灭风险。它把风险从总部挪到门店,再让时间把它送回来。
对想做招商的企业,这里有一道必须回答的题:你招来的加盟商,靠什么赚钱?
如果答案只是“进货、卖货、赚差价”,那总部本质上是在找一个接货的人。行情好的时候,这个答案成立;行情一差,第一个撤的就是他。
真正能留住渠道商的招商政策,得让他在你的体系里赚到别处赚不到的钱。
稳定的供货价、可预期的毛利、卖不动的退换机制,或者总部帮着分担一部分营销和库存成本。
这些东西写进合同,比招商业绩会上喊多少口号都管用。
 电话:4008-620-178
手机:18120585403
 邮箱:qdft51@126.com
 地址:武汉市洪山区野芷湖西路16号创意天地9号楼17层
 首页