4008-620-178
18120585403(微信同号)
茶百道把9万元加盟费分3年收,首年0元启动。沪上阿姨把首笔加盟费砍到2.98万元,原来是4.98万元。
书亦烧仙草在2024年拿出1.78亿元,把加盟费和品牌管理费都免了;2025年又给翻牌过来的同行门店最高补14.2万元。
喜茶时隔19个月重新放开加盟,先拿出一笔5000万元的基金,用来做门店形象升级和选址优化,同时明确劝退只图短期高额收益几类人。
霸王茶姬走得更靠前,直接把分账改了。门店流水先扣10%固定折扣,再扣17%品牌综合服务费,剩下73%归门店。
同一个方向:门店卖得好,总部才拿得多。
9.88万 → 1.5万/年 古茗新签门店的加盟费:从进门一次交清,改成按年交(2026年9月1日起)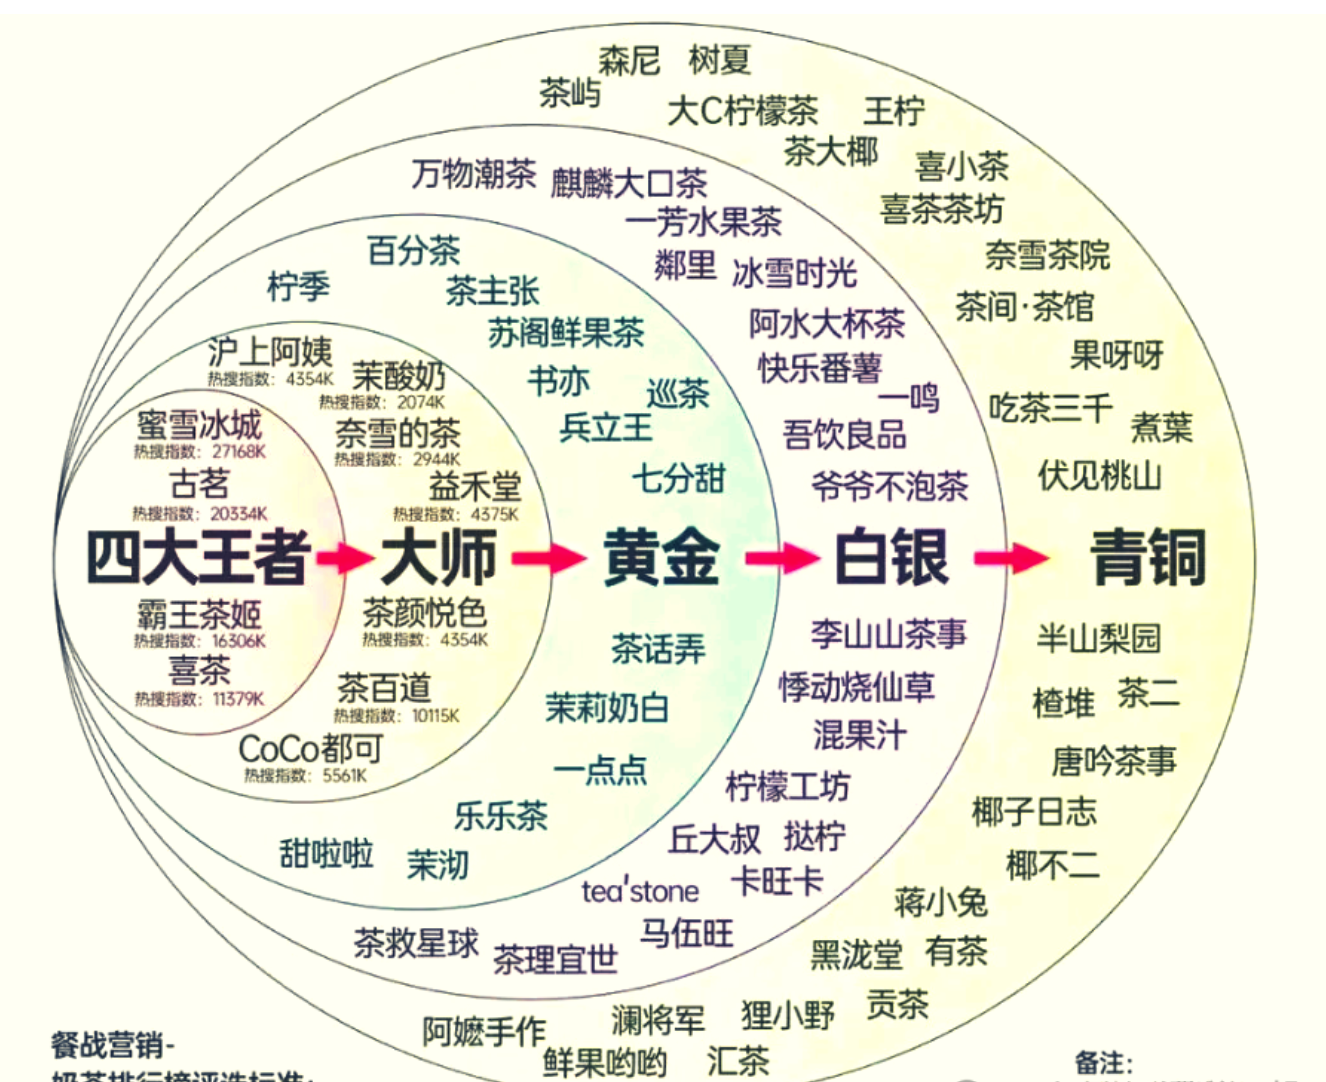
古茗上半年的账不难看。
营收74.7亿元,同比增长31.9%;经调整的净利15.7亿元,增长44.4%;门店总数14351家,半年新开1318家。
但有一条数字不太好看。
单店日均GMV是7800元。更扎眼的是增速,从过去的20%以上掉到了3.4%。门店还在涨,单店效率已经贴着天花板。
同期,它关了521家店。
521家 古茗2026上半年闭店数量,同期新开1318家 过去,加盟生意的增长公式是——砸钱开店,规模越大,供应链越便宜,故事越好讲,估值越高。至于单店赚不赚钱,可以往后放一放,先用规模把故事撑起来。 现在,加盟商用脚投票。回本周期从过去吹嘘的八个月、十个月,一路拉长到十八个月、二十四个月。当回本遥遥无期,加盟商的第一反应不是更努力,而是逃离。
品牌不缺新店,缺的是能一直开下去的老店。
收一笔9.88万,店半年后倒了,钱在总部账上,亏在加盟商账上。跑马圈地的阶段这套结构好用,到了存量阶段,它变成了自己拆自己的台。
还有一个背景。门店越开越密,同一商圈里自家门店抢自家生意,单店流水分薄,最先撑不住的是刚签约的那一批新加盟商。
加盟费降了,古茗并没有少赚。它只是把收钱的顺序调了。
咖啡机或指定全套首批设备,首付65%,剩下35%从次月起分24期无息结清。
这笔账对加盟商最直接的意义是:开店那天要拿出来的现金,少了一半还多。
签约半年内闭店补5万元,满半年不满1年补3.5万元。前提是设备通过公司渠道转卖或者备案转移。
这几条串起来,总部的手伸得更长了,但伸在经营环节,不在签约那一刻。
加盟费按年收,店活着,总部才有这笔钱。设备分期,总部把设备利润摊到了后面。闭店补贴,总部开始为选址失误掏学费。二手设备管起来,总部跟门店的长期出品绑到了一起。
总部赚的那一份钱,从一次性的进门费,换成了跟着门店经营走的长期账,品牌方和加盟商,站在同一条船上。
看到这儿,想做招商的老板大概会想:我也把加盟费降下来。
先等一下。降门槛有个前提。
古茗敢这么改,是因为它的钱主要不在加盟费上。供应链、设备、原料才是它真正的收入来源。加盟费让掉,它从别的地方拿得回来。
换个品类就未必。一个品牌如果总部收入全靠加盟费,把9.88万改成一年1.5万,当年现金流就断了。这跟魄力没关系,是收入结构决定的。
单店模型的账,能不能在你不狠砸补贴、不烧流量的情况下算平。样板店自己的账都算不过来,门槛降得越低,进来的店倒得越快。
按年收费是一句承诺:总部得有能力让这家店活过第一年。没有成熟的选址能力、供应链和督导体系,收了1.5万,第二年上哪儿收?
招商招到的是一笔钱,还是一家能活下去的店,这是两码事。
 电话:4008-620-178
手机:18120585403
 邮箱:qdft51@126.com
 地址:武汉市洪山区野芷湖西路16号创意天地9号楼17层
 首页